
 专业合法配资开户
➤ 择时观点:回调未破位。
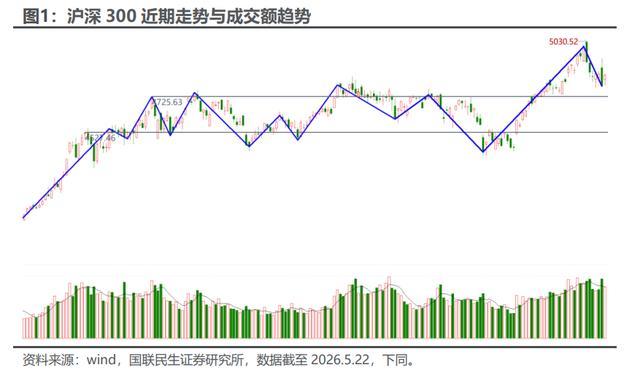
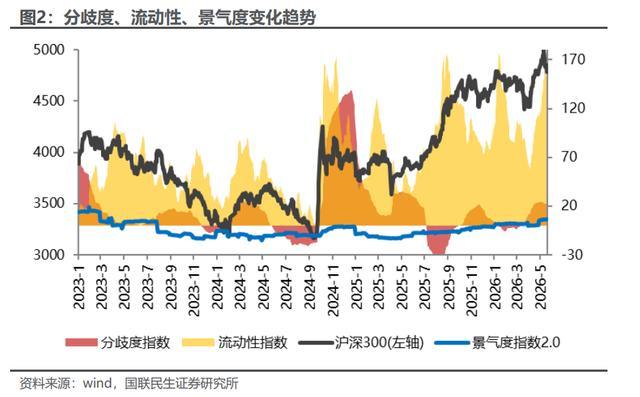
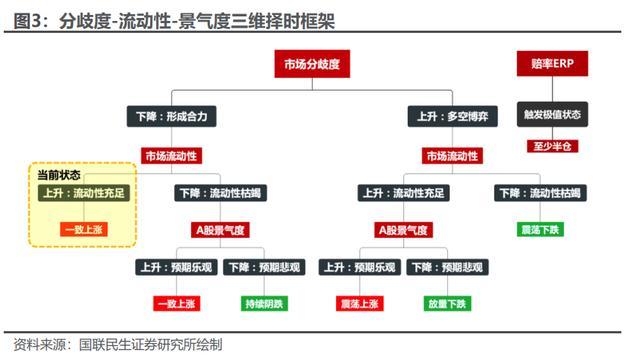
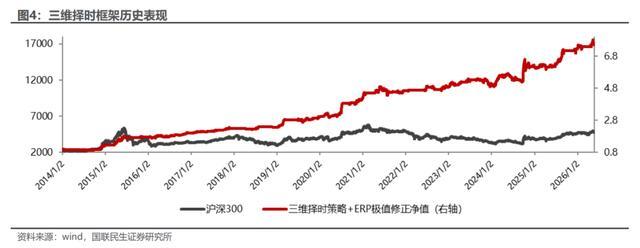
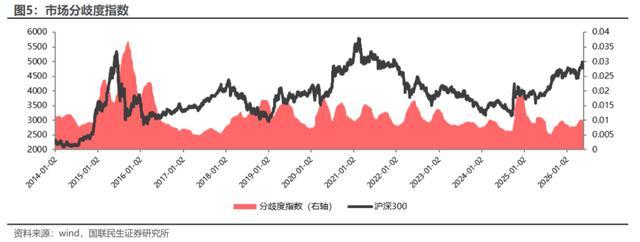
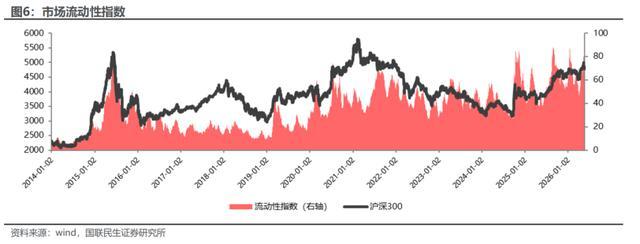
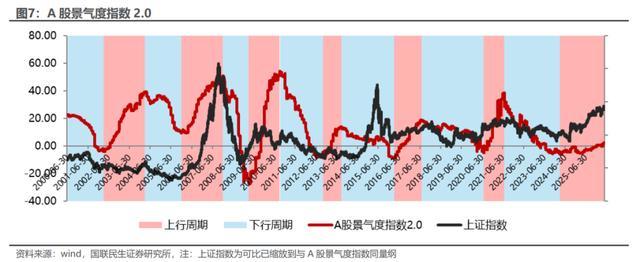
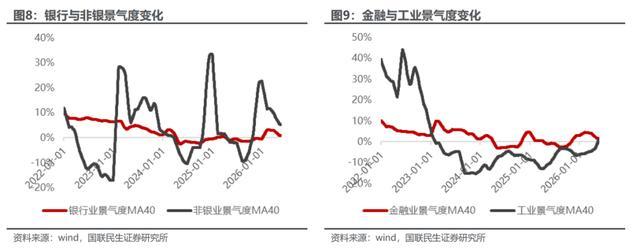
当下流动性保持上行趋势,分歧度转为下行趋势,景气度保持上行趋势,从三维择时框架来看继续偏多。从技术形态来看,沪深300虽前期积累较大涨幅后回撤,但前期经过约3个季度的盘整后出现的较强右侧突破后,目前仍在支撑线之上,回调并未破位,左侧看空风险较大。从威科夫“横有多长竖有多高”的点数图判断上涨也未结束。
➤ 指数监测:科创半导体材料设备指数大幅流入。
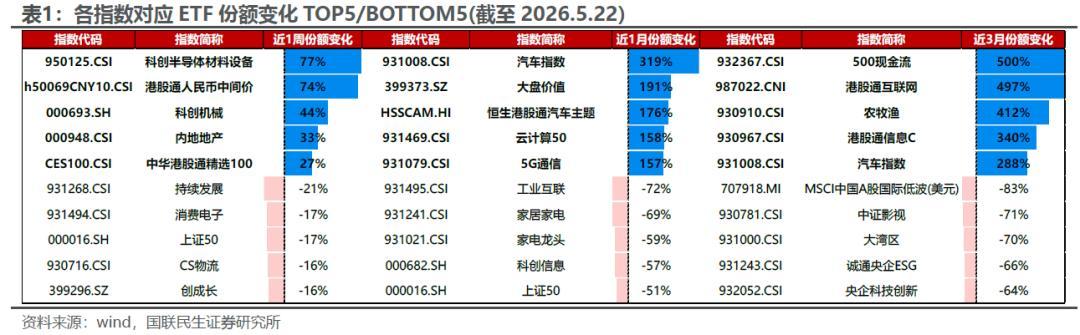
近1周科创半导体材料设备、港股通人民币中间价、科创机械、内地地产、中华港股通精选100等大幅流入。近1周持续发展、消费电子、上证50、CS物流、创成长指数份额流出最多。
➤ 板块轮动:ETF的热点趋势策略2025年以来实现70.73%的收益。
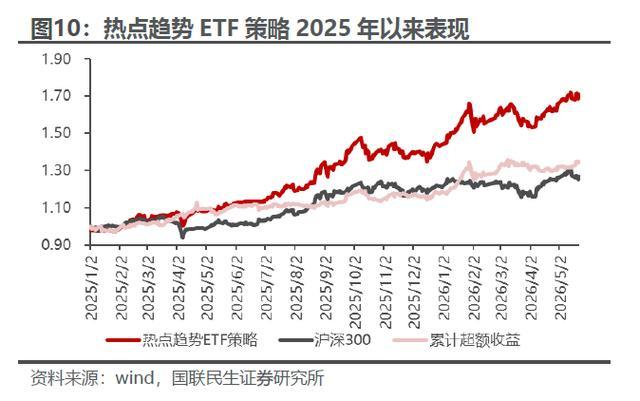
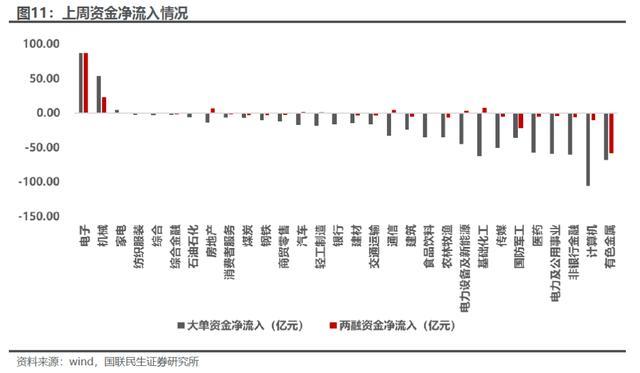
ETF的热点趋势策略,组合今年以来收益70.73%,相比沪深300指数的超额收益为43.91%。本周策略中主要包括芯片半导体、通信设备、运输、能源、电力公用事业等行业ETF、以及深证F60ETF。两融资金流上周在电子中净流入最多,净流入87.93亿元;大单资金上周在电子中净流入最多,净流入87.47亿元。根据融资融券净流入与主动大单资金的净流入情况,本周推荐商贸零售、纺织服装、汽车。
➤ 全天候配置:2026年以来高波版和低波版收益率分别为:6.7%、2.2%。
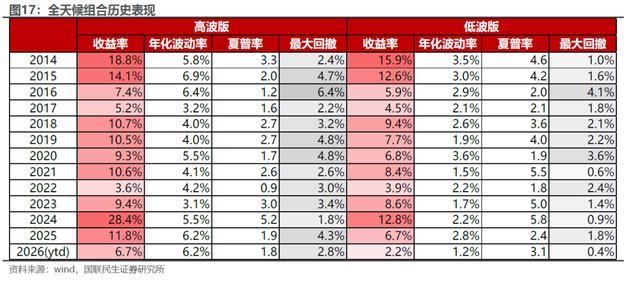
我们采用循环对冲设计对冲构型,绕过宏观因素刻画直击资产波动进行长期收益平衡,以求获取稳健绝对收益不需杠杆、预测或宏观假设,并按风险水平区分高波与低波两类组合。截至2025年,高波版年化收益率11.8%,年平均最大回撤3.6%,夏普比率1.9;低波版年化收益率6.7%,年平均最大回撤2.0%,夏普比率2.4。2026年以来,高波版和低波版收益率分别为:6.7%、2.2%。
➤ 因子跟踪:高贝塔高动量高流动性占优。
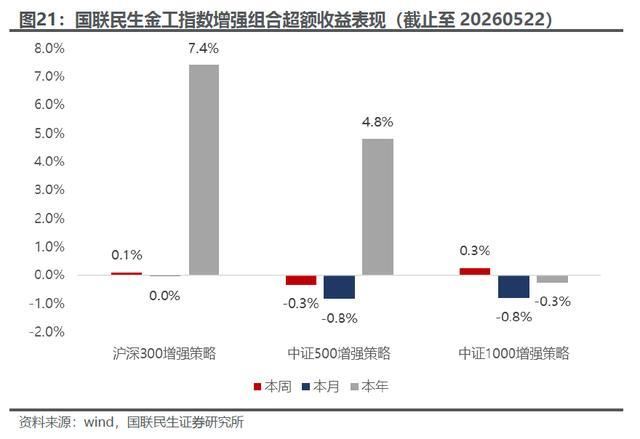
本周市场呈现“高贝塔高动量高流动性”的风格特征。本周市场呈现“高贝塔高动量高流动性”的风格特征。1年-1个月的收益率与涨幅排行榜因子表现较好,大市值中盈利质量因子和动量因子占优,小市值中一致预测净利润变化占比表现较好。沪深300指数增强组合本周超额收益0.1%,本月超额收益0.0%,本年超额收益为7.4%;中证500指数增强组合本周超额收益-0.3%,本月超额收益-0.8%,本年超额收益为4.8%;中证1000指数增强组合本周超额收益0.3%,本月超额收益-0.8%,本年超额收益为-0.3%。
01
回调未破位,趋势惯性优先于左侧判断。当下流动性保持上行趋势,分歧度转为下行趋势,景气度保持上行趋势,从三维择时框架来看继续偏多。从技术形态来看,沪深300虽前期积累较大涨幅后回撤,但前期经过约3个季度的盘整后出现的较强右侧突破后,目前仍在支撑线之上,回调并未破位,左侧看空风险较大。从威科夫“横有多长竖有多高”的点数图判断上涨也未结束。
02
2.1 指数监测:科创半导体材料指数大幅流入
通过对同一指数对应的ETF规模进行合并并剔除涨跌幅影响,我们计算了各指数ETF产品总体申购/赎回份额情况。近1周流入比例最大的为科创半导体材料设备(950125.CSI),近1月流入比例最大的为汽车指数(931008.CSI),近3月流入比例最大的为500现金流(932367.CSI)。近1周持续发展、消费电子、上证50、CS物流、创成长指数份额流出最多。近1周流入较多的还有:港股通人民币中间价、科创机械、内地地产、中华港股通精选100。
2.2 热点趋势ETF策略
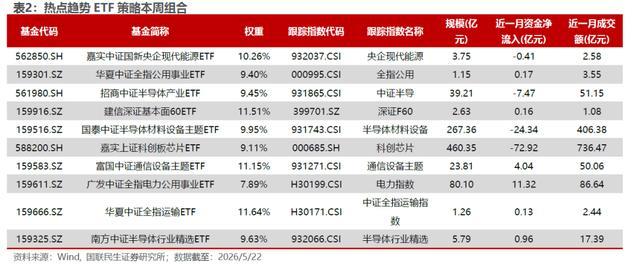
我们在报告《ETF的聚类优选与热点趋势策略构建》中构建了ETF的热点趋势策略,即根据K线的最高价与最低价的上涨或下跌形态,先选出最高价与最低价同时为上涨形态的ETF;进一步根据最高价与最低价近20日回归系数的相对陡峭程度,构建支撑阻力因子,并选择因子多头组中近5日换手率/近20日换手率最高,即短期市场关注度明显提升的10只ETF构建风险平价组合。组合2025年以来收益70.73%,相比沪深300指数的超额收益为43.91%。
本周热点趋势策略中主要包括芯片半导体、通信设备、运输、能源、电力公用事业等行业ETF、以及深证F60ETF。。
2.3 资金流共振:商贸零售、纺织服装、汽车
由于北向资金日度持股数据停止披露,我们监控融资融券在行业上的变化情况,进而找出具有资金流共振现象的行业。具体的,我们用融资净买入-融券净卖出代表两融资金流。两融资金流上周在电子中净流入最多,净流入87.93亿元;在有色金属中净流出最多,净流出58.16亿元。大单资金上周在电子中净流入最多,净流入87.47亿元,在计算机中净流出最多,净流出105.39亿元。
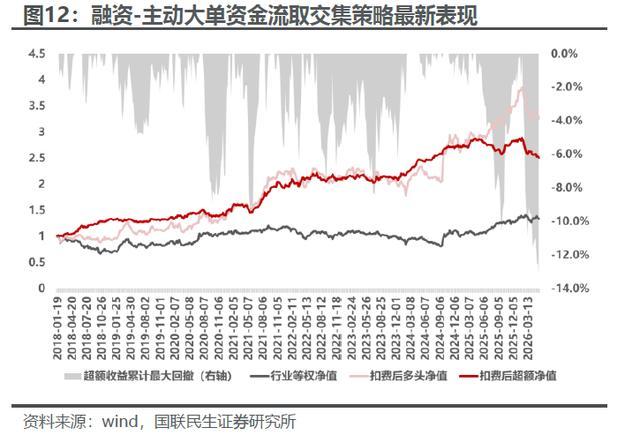
利用融资净买入与主动大单两个资金流构建资金流共振策略。在构建指标时,我们采用了更加合理的构建方式。定义行业融资融券资金因子为barra市值因子中性化后的融资净买入-融券净买入(个股加总),取最近50日均值后的两周环比变化率;定义行业主动大单资金因子为行业最近一年成交量时序中性化后的净流入排序,并取最近10日均值。经过研究发现,融资融券因子的多头端根据最近市场状态的不同有稳定的负向超额收益,而主动大单因子剔除极端多头行业后有稳定正向超额收益。故我们在主动大单因子的头部打分内做融资融券因子的剔除,以提高策略稳定性。进一步剔除大金融板块后,策略2018年以来费后年化超额收益11.9%,信息比率1.1,相对北向-大单共振策略回撤更小。策略上周绝对收益-2.52%,相对行业等权超额收益为-0.71%。
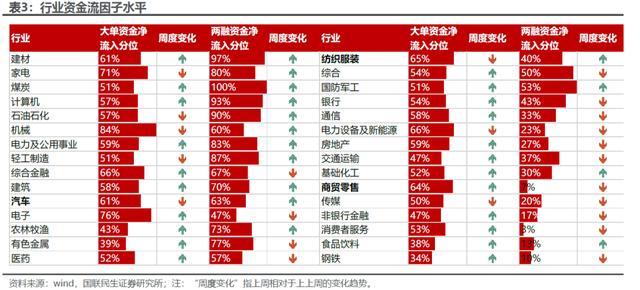
资金流共振策略为周度调仓,本周我们选择2种资金流有共振效应的行业作为多头推荐,各行业因子值如下。对主动大单的打分剔除极端头部行业,并根据市场状态用两融资金流头部行业做负向剔除后,本周推荐行业为商贸零售、纺织服装、汽车。
03
全天候配置
CHAPTER
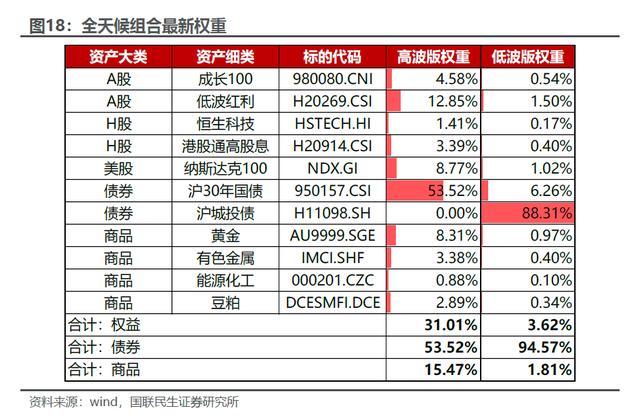
全天候策略以分散风险为目的,其核心哲学在于避免陷入“预测”困境。通过三项基本原则实现收益稳定性。策略遵循:1)资产选择;2)风险调整;3)结构对冲,进行平衡配置后,波动率将被大幅熨平。我们在专题报告《全天候策略逐帧解析与本土化ETF对冲构型》中采用循环对冲设计对冲构型,绕过宏观因素刻画直击资产波动进行长期收益平衡,以求获取稳健绝对收益不需杠杆、预测或宏观假设。组合按风险水平可分为:高波版和低波版,其对冲构型与净值曲线如下:
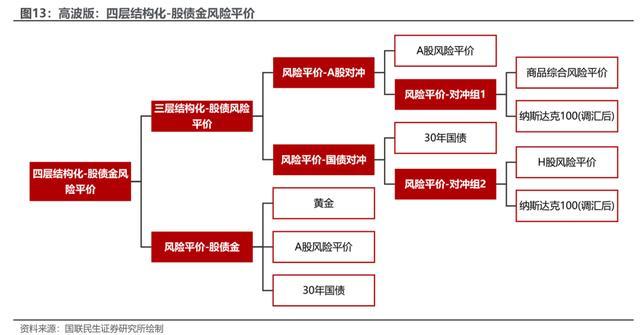
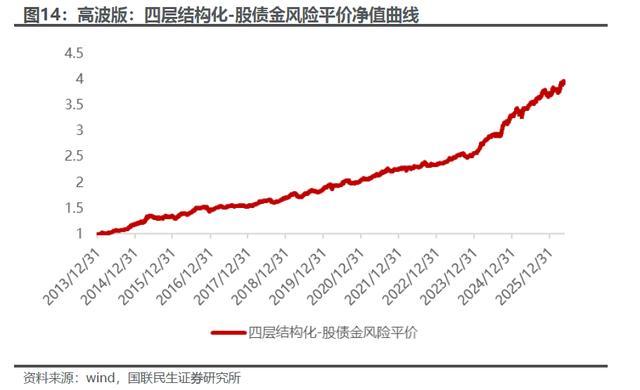
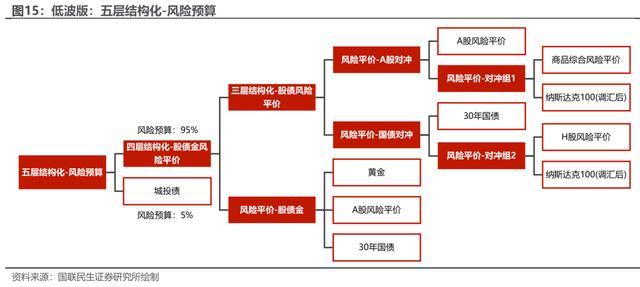
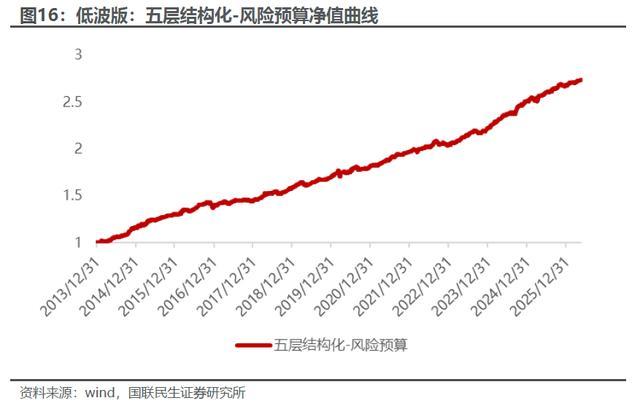
截至2025年,高波版年化收益率11.8%,年平均最大回撤3.6%,夏普比率1.9;低波版年化收益率6.7%,年平均最大回撤2.0%,夏普比率2.4。2026年以来,高波版和低波版收益率分别为:6.7%、2.2%。
04
因子跟踪
CHAPTER
4.1 风格因子
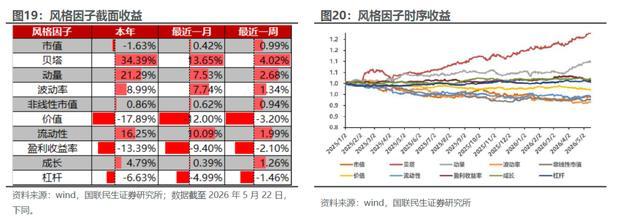
本周市场呈现“高贝塔高动量高流动性”的风格特征。
贝塔因子录得正收益:贝塔因子本周实现4.02%的正收益,表明高贝塔个股重获市场青睐。
动量因子录得正收益:动量因子本周录得2.68%的正收益,反映高动量个股获得市场关注。
流动性因子录得正收益:流动性因子本周录得1.99%的正收益,反映高流动性个股获得市场关注。
4.2 Alpha因子
为了多维度观察不同因子的表现趋势,我们从各时间维度、宽基指数和行业板块等角度按照流通市值加权测算了不同大类因子的多头收益(因子方向下前1/5组)。除规模因子外,均进行了市值、行业中性化处理,规模因子进行行业中性化处理。
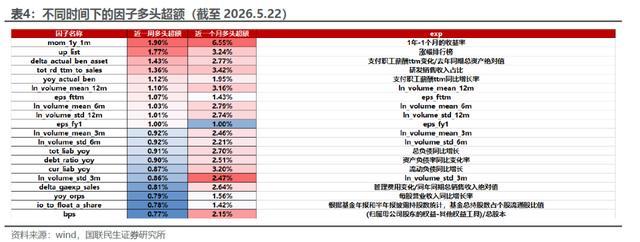
4.2.1 分时间:1年-1个月的收益率与涨幅排行榜因子表现较好
从因子多头超额看因子表现:1年-1个月的收益率与涨幅排行榜因子表现较好。近一周表现最佳的因子为1年-1个月的收益率,其多头超额收益达1.90%。此外,涨幅排行榜与支付职工薪酬占去年同期总资产绝对值比因子亦表现优异,近一周超额收益为1.77%和1.43%,显示出稳健的选股能力。
4.2.2 分指数:大市值中盈利质量因子和动量因子占优,小市值中一致预测净利润变化占比表现较好
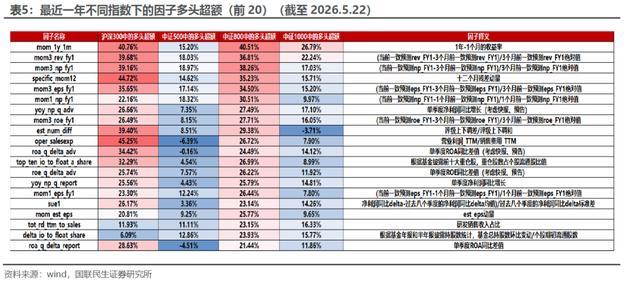
整体来看,在大市值指数中盈利质量因子和动量因子表现更为突出,例如在沪深300中,营业利润销售费用比(TTM)因子的超额收益达到45.25%,十二个月残差动量因子的超额收益达到44.72%;而在小市值指数中,一致预测净利润变化占比因子表现更佳,其中在中证500中,近一个月一致预测净利润变化(FY1)占比因子的超额收益达到18.32%,在中证800中,1年-1个月的收益率因子的超额收益为40.51%。值得关注的是,在中证1000中,1年-1个月的收益率因子表现较为突出,超额收益达26.79%,反映出在小市值环境下市场对收益率变化的反应更为敏锐。
4.3 指数增强策略表现跟踪:本周指数增强超额收益表现分化,中证1000增强组合小幅回升
本节对国联民生金工指数增强组合的表现进行跟踪分析。策略以经典线性多因子选股模型为核心,具体构建流程如下:
因子筛选:每年末,基于因子值之间的相关系数以及Rank ICIR指标,优选有效因子。
因子加权:每月末,对入选因子进行正交处理,并采用Rank ICIR加权方式合成复合因子,将其作为个股的Alpha得分。
组合优化:在给定风险约束条件下,以最大化复合因子暴露为目标,求解股票的最优权重,分别构建以沪深300、中证500和中证1000为基准的增强组合,力求实现相对于基准指数的稳定超额收益。
近期组合表现如下图所示:
沪深300指数增强组合:本周超额收益0.1%,本月超额收益0.0%,本年超额收益为7.4%;
中证500指数增强组合:本周超额收益-0.3%,本月超额收益-0.8%,本年超额收益为4.8%;
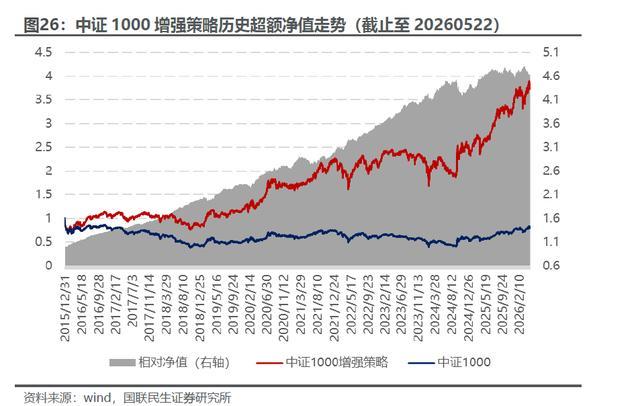
中证1000指数增强组合:本周超额收益0.3%,本月超额收益-0.8%,本年超额收益为-0.3%。
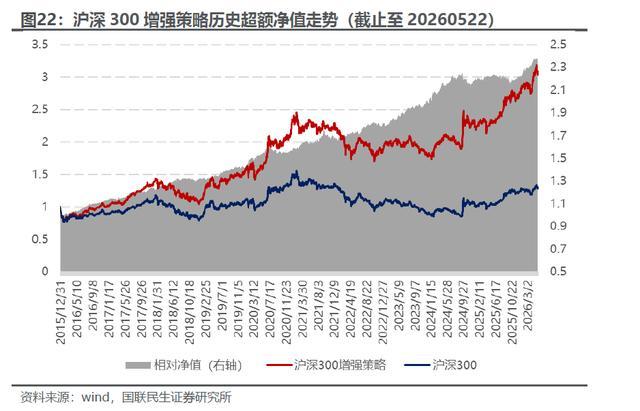
自2016年1月1日以来,沪深300增强组合年化超额收益9.3%,年化信息比2.28,超额最大回撤-5.3%。
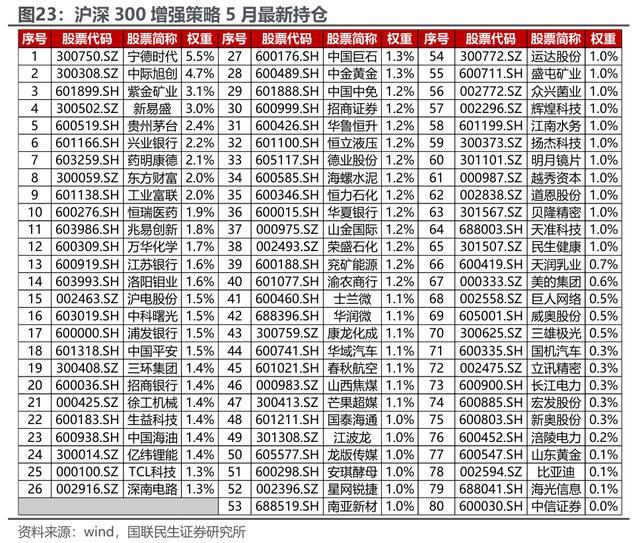
沪深300增强组合的最新持仓情况如下:
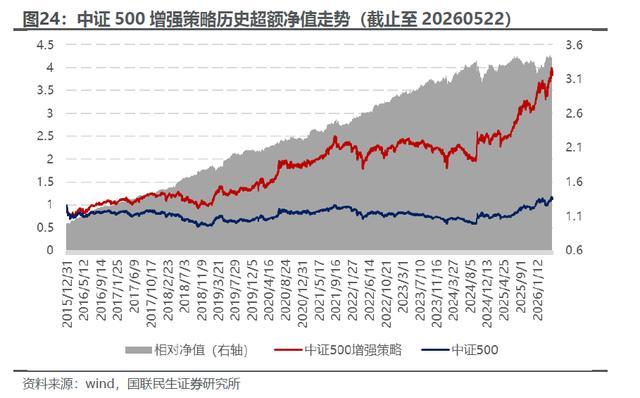
自2016年1月1日以来,中证500增强组合年化超额收益13.2%,年化信息比2.75。
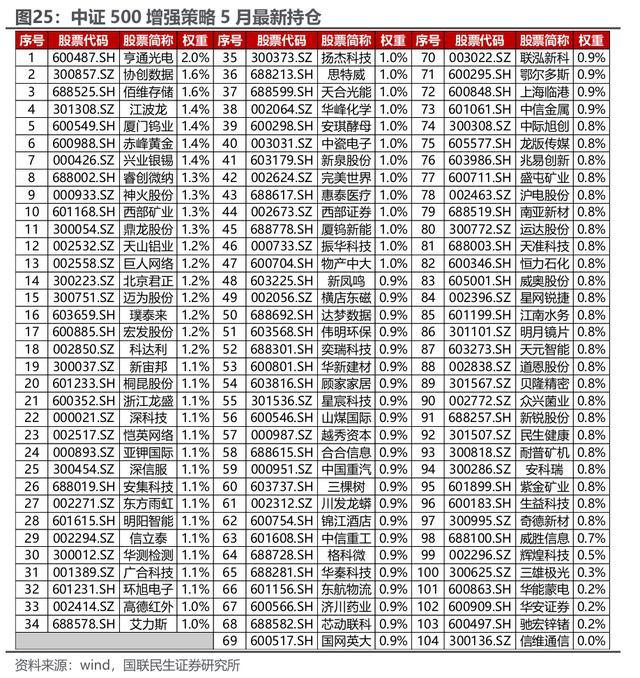
中证500增强组合的最新持仓情况如下:
自2016年1月1日以来,中证1000增强组合年化超额收益16.3%,年化信息比3.41。
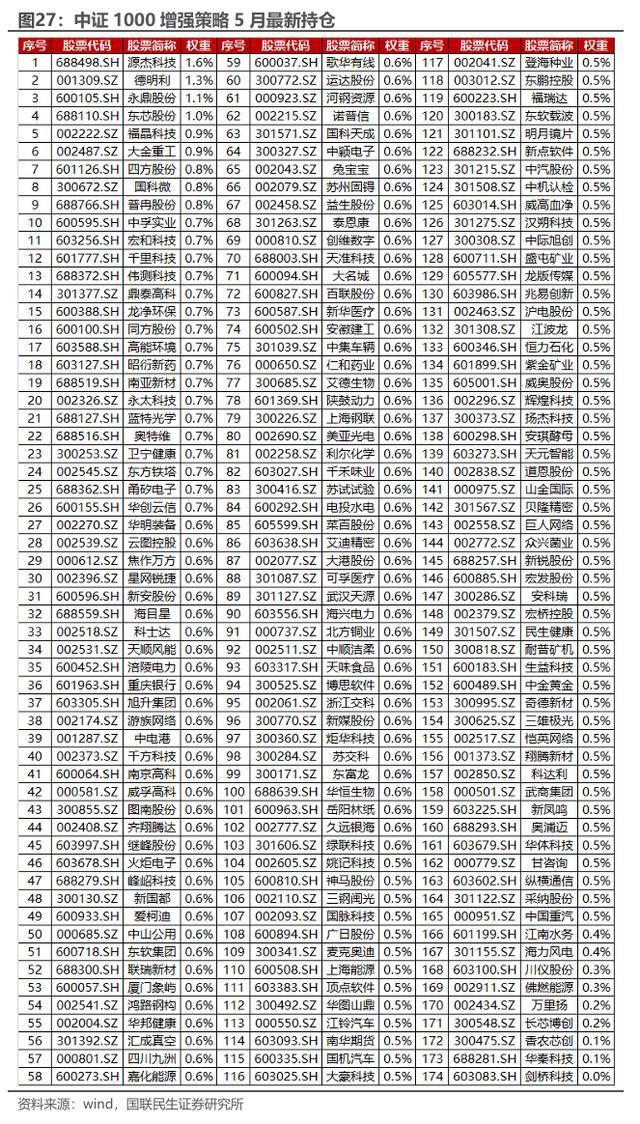
中证1000增强组合的最新持仓情况如下:
量化结论基于历史统计专业合法配资开户,如若未来市场环境发生变化不排除失效可能。
文章为作者独立观点,不代表杭州期货配资正规平台-股票配资系统-股指期货配资系统观点